NG.CASH - conta, cartão e pix

- 60.32K Avaliações
- 4,2
- Downloads
- 10.000.000+
 Análise de Mobxio
Antes de decidir se uma conta digital combina com você, vale pensar nas tarefas que pretende fazer nela e nas condições em que costuma usar o celular. Eu começaria testando a leitura das telas e a navegação sem pressa, depois verificaria se o fluxo continua confortável quando preciso conferir dados com atenção. Essa abordagem ajuda a separar uma interface apenas familiar de uma que realmente funciona para a sua rotina.
Uma rotina possível, sem depender de pressa
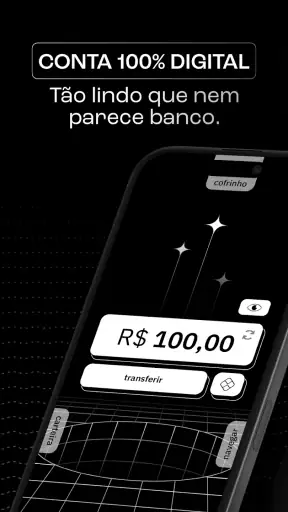
Imagine que você queira separar dinheiro para uma compra futura e, no mesmo dia, dividir uma despesa com alguém. Uma forma prática de usar o app é definir primeiro quanto pode reservar sem comprometer contas próximas, direcionar essa quantia ao cofrinho e deixar o restante para os gastos imediatos. Mais tarde, ao fazer o Pix, pare para confirmar valor e destinatário. O benefício desse fluxo não é automatizar seu orçamento, mas reduzir a chance de confundir dinheiro reservado com saldo de uso cotidiano.
Para quem está começando, eu evitaria transferir uma quantia relevante antes de conhecer as telas. Explore as áreas, veja onde fica o cofrinho e identifique o caminho até a operação que pretende realizar. Quando estiver mais seguro, faça uma tarefa real e simples, em um momento tranquilo. Essa sequência é especialmente útil para quem ainda está se habituando a serviços financeiros no celular; se a navegação não ficar clara mesmo assim, não há motivo para insistir.
O NG.CASH pode fazer sentido para quem prefere administrar pagamentos e dinheiro reservado pelo telefone, especialmente se a organização em uma só conta for uma prioridade. Já quem valoriza atendimento presencial, precisa de ajuda humana frequente ou quer manter tudo em um serviço que já domina pode preferir uma alternativa diferente. Ter mais de um app financeiro não é automaticamente melhor: cada conta adicional também exige lembrar acessos e acompanhar onde está cada parte do dinheiro.
Quando comparo esse tipo de serviço com bancos digitais mais tradicionais, considero menos a quantidade de funções e mais o que consigo concluir com clareza. A combinação de conta, cartão, Pix e cofrinho pode ser conveniente, mas não substitui recursos de orçamento ou formas de suporte que talvez sejam importantes para você. Se uma conta atual já resolve suas necessidades, eu só adicionaria outra diante de um motivo concreto, como querer separar uma meta sem misturá-la às despesas diárias.
Também pensaria no que acontece quando a situação não é ideal. Se a bateria está acabando, há barulho ao redor ou você está com pressa, talvez seja melhor adiar uma movimentação que não seja urgente. Para uma pessoa que depende de mais tempo de leitura ou de interação assistida, esse planejamento pode ser ainda mais importante. Não é uma característica exclusiva deste app: é uma precaução útil sempre que uma operação financeira depende de atenção à tela.
Quando avalio um app financeiro, presto atenção não só ao que ele permite fazer, mas também a quanto esforço exige para entender as opções e concluir tarefas comuns. O NG.CASH reúne conta digital, cartão, Pix e uma área para guardar dinheiro; essa combinação pode ser prática para quem quer concentrar operações do dia a dia em um lugar. Minha ressalva é que facilidade de uso depende também de como cada pessoa lê, navega e interage com a tela — e isso merece ser considerado antes de adotá-lo como conta principal.
Uma navegação que precisa fazer sentido no cotidiano
O aplicativo é uma opção de finanças digitais desenvolvida pela NG.CASH. Ele é gratuito, tem classificação livre e está na versão 6.56.0. Na loja, aparece com média de 4,2 estrelas, aproximadamente 174 mil avaliações e mais de 10 milhões de instalações. Esses números ajudam a entender que há bastante gente usando o serviço, mas não dizem, por si só, se a experiência vai funcionar para todos os perfis.
Para quem já está acostumado a resolver pagamentos no celular, a proposta é direta: usar a conta para movimentações, recorrer ao Pix quando necessário e contar com um cartão. O cofrinho voltado a guardar dinheiro completa esse conjunto. Gosto da possibilidade de pensar nessas tarefas como partes de uma rotina, em vez de abrir um aplicativo para cada uma. Ainda assim, reunir funções não garante que cada caminho seja fácil de localizar; vale observar a organização da interface no próprio aparelho antes de depender dela em situações urgentes.
Uma forma sensata de começar é explorar o app sem pressa, procurando onde ficam as ações que você pretende usar com frequência. Antes de fazer um pagamento importante, por exemplo, é melhor se familiarizar com o percurso até o Pix e conferir os dados com atenção. Isso não é uma peculiaridade exclusiva do NG.CASH: em qualquer serviço financeiro, uma tela conhecida reduz a chance de tocar na opção errada quando se está com pressa.
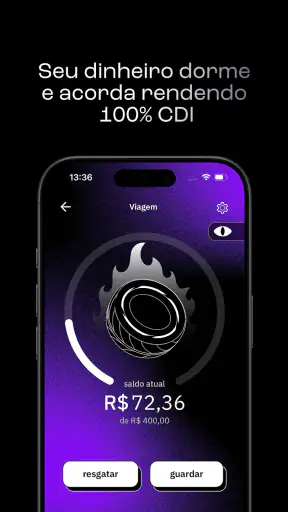
O cofrinho também pode ajudar a transformar uma intenção vaga em uma rotina concreta. Em vez de deixar todo o saldo disponível para gastos, posso separar mentalmente o dinheiro de uma meta e consultar a área destinada a guardá-lo. O rendimento informado para essa proposta é de 100% do CDI, mas eu não trataria isso como motivo para ignorar as condições aplicáveis ao produto ou como substituto de comparar alternativas. A utilidade principal, para mim, é criar uma divisão mais visível entre dinheiro de uso imediato e dinheiro reservado.
Leitura, clareza e ritmo de uso
Em um app financeiro, legibilidade é uma questão prática, não decorativa. Saldo, destinatário e valor de uma transferência precisam ser fáceis de conferir. Pessoas com baixa visão, dificuldade para distinguir elementos na tela ou pouca familiaridade com interfaces podem precisar de mais tempo para revisar cada etapa. Como a experiência pode variar conforme aparelho e configuração, eu não presumiria que o mesmo tamanho de texto ou contraste será confortável para todo mundo.
Meu conselho é verificar se o texto continua legível nas condições em que você costuma usar o celular e se consegue distinguir os campos sem depender apenas da posição ou da cor. Se você utiliza recursos de acessibilidade do sistema, teste com eles ativados antes de movimentar dinheiro. O ponto importante é perceber se rótulos e informações continuam compreensíveis durante o fluxo, em vez de descobrir uma dificuldade no meio de uma transferência.
Também vale fazer uma checagem simples de orientação: depois de abrir uma tela, consigo identificar o que está sendo solicitado e como voltar sem perder a noção do processo? Para quem tem pouca experiência com bancos digitais, essa pergunta é tão relevante quanto saber se o app oferece Pix. Um fluxo que parece rápido para usuários habituais pode parecer apressado para alguém que ainda está aprendendo a reconhecer cada etapa.
Toques, atenção e diferentes formas de interação
O uso cotidiano exige precisão em tarefas sensíveis: selecionar uma opção, preencher um valor e confirmar uma operação. Isso pode ser mais trabalhoso para quem tem tremores, mobilidade reduzida ou dificuldade de realizar toques curtos. Não dá para presumir que toda pessoa conseguirá interagir com a mesma facilidade, então eu evitaria fazer uma movimentação financeira importante enquanto caminho, estou em transporte lotado ou seguro o aparelho com apenas uma mão.
Uma dica útil é reservar um momento calmo para aprender o caminho até as funções mais frequentes e repetir a conferência antes de confirmar. Se outra pessoa ajuda você a usar o celular, mantenha a decisão final e a revisão dos dados sob seu controle sempre que possível. Em operações financeiras, pedir apoio para navegar não deve significar entregar senhas ou códigos; essas informações precisam continuar protegidas.
Há ainda uma diferença entre usar o app para consultar ou guardar dinheiro e depender dele para uma ação imediata. Quem tem dificuldade para acompanhar mudanças na tela ou precisa de mais tempo para ler pode preferir concluir uma transferência quando está sentado, com boa iluminação e sem interrupções. Essa pequena adaptação não resolve eventuais barreiras de interface, mas torna a rotina mais previsível e reduz a pressão de decidir depressa.
Quando o contexto muda a experiência
O NG.CASH pode ser útil para alguém que recebe ou movimenta dinheiro pelo celular e quer fazer pagamentos sem recorrer sempre a uma agência. Imagine dividir uma despesa com amigos: em casa, com tempo para conferir o valor e o destinatário, o Pix pode se encaixar bem na rotina. Já tentar resolver a mesma tarefa com pouca bateria, conexão instável ou distrações ao redor torna qualquer operação digital menos conveniente. Planejar o uso é parte da experiência, não um detalhe à parte.
Para guardar dinheiro, eu usaria o cofrinho como apoio a uma meta simples — separar uma quantia para uma compra futura, por exemplo — e manteria clareza sobre o que continua disponível para despesas próximas. Essa separação pode ser especialmente útil para quem tende a misturar orçamento cotidiano e objetivos. Não significa que o aplicativo faça o planejamento no seu lugar: anotar quanto pretende reservar e revisar os gastos continua sendo responsabilidade de quem usa.
O app também pode ser uma porta de entrada para quem está começando a usar serviços financeiros digitais, desde que a pessoa se sinta confortável com operações pelo telefone. A classificação livre não significa que toda criança deva administrar dinheiro sem acompanhamento; famílias precisam decidir o nível de supervisão adequado. Para adultos que preferem atendimento presencial ou querem resolver questões financeiras conversando com alguém, uma conta baseada em aplicativo pode não ser a escolha mais tranquila.
O que comparar antes de depender dele
Em comparação com bancos digitais mais tradicionais, a proposta do NG.CASH combina funções de conta, cartão, Pix e dinheiro guardado em um cofrinho. Isso pode evitar alternar entre vários serviços para tarefas corriqueiras. Por outro lado, quem já usa uma conta que atende bem a pagamentos, organização do orçamento e suporte pode não ganhar muito ao adicionar outra. Eu começaria identificando uma necessidade concreta — separar uma meta, por exemplo — em vez de abrir mais uma conta apenas por curiosidade.
Também compararia a experiência de navegação, não só a lista de funções. Se você depende de leitor de tela, ampliação, comandos alternativos ou de ajuda frequente, teste as telas que realmente usará antes de transferir valores relevantes. Uma opção concorrente pode ser melhor para você caso ofereça um fluxo mais compreensível no seu aparelho ou um tipo de apoio mais compatível com sua rotina. A melhor conta não é necessariamente a que reúne mais recursos; é a que você consegue usar com segurança e autonomia.
Para quem prioriza guardar dinheiro, vale olhar além do número associado ao CDI e entender como o produto se encaixa nos seus planos, incluindo acesso ao valor e regras aplicáveis. Para quem prioriza pagamentos, faz mais sentido observar se consegue revisar os dados sem confusão e se o cartão atende ao modo como costuma comprar. São critérios diferentes, e a resposta certa pode mudar conforme a pessoa e o momento.
Barreiras que merecem uma verificação pessoal
Uma interface financeira pode criar dificuldades quando há excesso de informação, pouco espaço para leitura ou caminhos que não são óbvios. Como esses aspectos dependem da versão, do aparelho e das necessidades de cada usuário, não considero responsável afirmar que o app seja acessível para todos. Em vez disso, eu testaria tarefas de baixo risco primeiro: navegar pelas áreas, localizar o cofrinho e entender o percurso de uma operação sem confirmar uma movimentação que não pretendo fazer.
Outra barreira possível é a dependência do celular. Se você costuma ficar sem acesso ao aparelho, tem conexão irregular ou prefere resolver imprevistos por atendimento presencial, uma conta digital pode deixar lacunas na sua rotina. Nesse caso, manter uma alternativa que já conhece pode ser mais prudente do que concentrar tudo em um único app. Essa recomendação é especialmente válida para quem não quer que uma dificuldade com o telefone interrompa pagamentos essenciais.
Também não escolheria um serviço financeiro só pela popularidade. A média de avaliações pode servir como contexto, mas não substitui um teste pessoal de leitura, navegação e confiança. A pergunta decisiva é simples: consigo entender cada tela, corrigir um engano antes de confirmar e acessar o dinheiro de um jeito compatível com minhas necessidades? Se a resposta for não, vale procurar outra solução, mesmo que a lista de recursos pareça atraente.
Meu veredito para diferentes perfis
Eu recomendaria considerar o NG.CASH a quem quer reunir operações digitais cotidianas e gosta da ideia de separar uma parte do dinheiro em um cofrinho. A combinação de conta, cartão e Pix pode reduzir a fragmentação da rotina, enquanto a proposta ligada ao CDI dá um uso concreto à área de dinheiro guardado. Para aproveitar melhor, eu começaria com uma meta pequena, aprenderia os caminhos principais e só então decidiria se faz sentido concentrar mais atividades ali.
Já quem precisa de uma experiência comprovadamente adequada a uma necessidade específica de acessibilidade, prefere suporte presencial ou se sente inseguro ao fazer operações pelo celular deve testar com cautela e comparar outras opções. Esse não é um defeito que se possa atribuir automaticamente ao produto; é uma questão de compatibilidade entre interface, aparelho e pessoa. A escolha mais inclusiva é aquela que permite compreender, conferir e concluir uma tarefa sem pressa nem dependência desnecessária.
No geral, vejo o NG.CASH como uma alternativa prática para experimentar uma rotina financeira concentrada no telefone, não como uma solução universal. Seu valor está em encaixar conta, pagamentos e dinheiro reservado no mesmo ambiente; sua limitação, para determinados usuários, pode estar justamente em depender de uma experiência digital que precisa ser confortável e clara. Se você consegue ler as telas, navegar com segurança e prefere cuidar dessas tarefas pelo celular, vale conhecê-lo. Se esses pontos não se confirmarem no seu uso real, escolher outra conta é uma decisão sensata.
Perguntas frequentes sobre NG.CASH - conta, cartão e pix
O que é o NG.CASH e para quem ele é indicado?
O NG.CASH é um aplicativo de serviços financeiros que oferece recursos como conta digital, cartão e transferências via Pix. Ele pode ser uma opção para quem busca controlar movimentações pelo celular e fazer pagamentos sem depender de uma agência física. Antes de abrir a conta, confira no app quais são os requisitos de cadastro, os recursos disponíveis para sua faixa etária e as condições atualizadas dos serviços.
Como abrir uma conta no NG.CASH?
Em geral, o cadastro é feito pelo próprio aplicativo: você informa os dados solicitados, confirma sua identidade e acompanha a análise da abertura da conta. Tenha em mãos informações pessoais válidas e siga as instruções exibidas durante o processo. A aprovação e os requisitos podem variar conforme o perfil do usuário e as políticas vigentes, por isso consulte os termos oficiais antes de enviar seus dados.
O NG.CASH oferece cartão físico ou virtual?
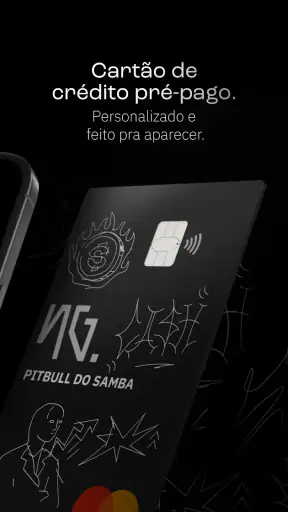
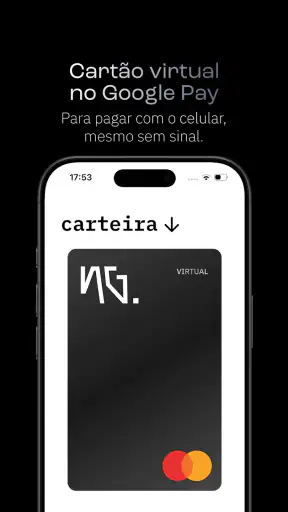
O aplicativo pode disponibilizar opções de cartão para compras, mas os tipos, as funções e a forma de solicitação devem ser confirmados diretamente na plataforma. Verifique se há cartão físico, virtual ou ambos, quais modalidades de pagamento são aceitas e se existe alguma tarifa ou condição para emissão e uso. Também é importante conferir limites, regras para compras online e como bloquear o cartão pelo app, caso necessário.
É possível fazer Pix pelo NG.CASH?
O NG.CASH divulga recursos relacionados a Pix, que podem permitir enviar e receber valores usando dados bancários ou uma chave Pix, conforme as opções disponíveis na conta. Antes de concluir uma operação, revise o nome do destinatário, o valor e os dados informados. Confira no aplicativo os limites, horários, eventuais restrições e procedimentos para contestar uma transação que você não reconheça.
O NG.CASH é seguro e há cobranças para usar a conta?
A segurança depende tanto dos mecanismos oferecidos pelo serviço quanto dos cuidados de quem usa o aplicativo. Proteja o acesso com uma senha forte, não compartilhe códigos de confirmação e instale o app apenas por uma loja oficial. Tarifas, limites e condições podem mudar ou variar conforme o produto; consulte a tabela de preços e os termos atuais antes de usar a conta ou solicitar um cartão.
O melhor de NG.CASH - conta, cartão e pix
Pontos a considerar sobre NG.CASH - conta, cartão e pix